

Raiffeisen Smart Mobile
Raiffeisen Bank Romania
- 4,7
- 276.00 recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
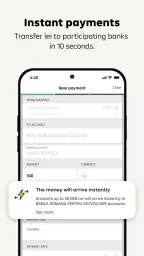
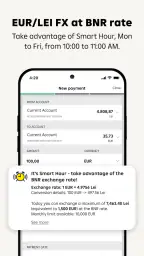
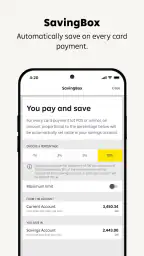
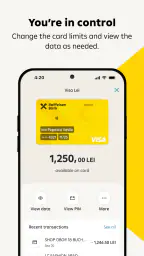
Raiffeisen Smart Mobile Pro e contro
Pro
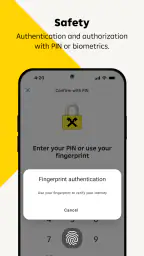
- Accesso rapido con impronta digitale o riconoscimento facciale.
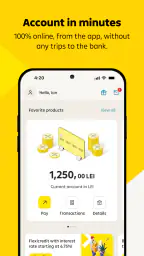
- Possibilità di gestire conti, carte e pagamenti da un’unica app.
- Notifiche utili per monitorare movimenti e operazioni in tempo reale.
- Bonifici e pagamenti disponibili senza recarsi in filiale.
- Interfaccia generalmente chiara anche per le operazioni quotidiane.
Contro
- Alcune funzioni richiedono l’attivazione preventiva tramite la banca.
- L’app può risultare poco intuitiva per operazioni bancarie avanzate.
- L’accesso dipende dalla disponibilità della connessione internet.
- Eventuali aggiornamenti possono modificare menu e modalità operative.
- Compatibilità e funzioni possono variare in base al Paese e alla banca Raiffeisen.
 Analisi di All-app
La prima impressione con Raiffeisen Smart Mobile è quella di un’app bancaria pensata per togliere passaggi inutili alle operazioni di ogni giorno. Non la considero un’app da aprire per curiosità, ma uno strumento che deve diventare quasi invisibile: controllo il conto, verifico un movimento, faccio un pagamento e torno a quello che stavo facendo. Quando una banca riesce a ridurre questo tipo di attrito, l’applicazione guadagna davvero un posto stabile sul telefono.
Nel mio utilizzo, il punto interessante non è soltanto il fatto che sia gratuita o che appartenga alla categoria della finanza. Il valore sta nella continuità: un’app bancaria serve quando arriva una notifica mentale del tipo “quanto ho speso?”, quando devo controllare un addebito o quando voglio sistemare un’operazione senza cercare un computer. Raiffeisen Bank Romania la propone con l’idea di fare di più con il proprio denaro, ma la domanda più utile è un’altra: dopo la novità iniziale, continua a essere comoda abbastanza da diventare un’abitudine?
Dal primo accesso all’uso quotidiano
La prima settimana è quella in cui si capisce se un’app finanziaria mette a proprio agio oppure costringe a imparare procedure poco naturali. Qui il vantaggio principale è la concentrazione delle attività bancarie in un unico spazio mobile. Per chi gestisce il conto soprattutto dallo smartphone, questo cambia il ritmo delle operazioni: non devo trattare ogni controllo come una pratica formale, ma posso inserirlo nella routine quotidiana.
Il mio consiglio è di non limitarsi a provarla con un’unica operazione. Nei primi giorni conviene osservare come si comporta in tre situazioni diverse: un semplice controllo del saldo, la consultazione dei movimenti e un’operazione che richiede maggiore attenzione. È un modo pratico per capire non solo se l’interfaccia appare ordinata, ma se la navigazione rimane comprensibile quando si passa rapidamente da una sezione all’altra.
Questo approccio è importante perché le app bancarie non vengono valutate come un social o come un gioco. Un elemento visivo piacevole conta, ma conta di più sapere dove guardare quando si ha fretta. Se devo verificare una spesa al supermercato mentre sono ancora fuori casa, non voglio esplorare schermate: voglio riconoscere subito il percorso giusto e terminare il controllo senza esitazioni.
Un caso realistico è quello di chi riceve lo stipendio, paga le spese ricorrenti e usa il telefono per tenere sotto controllo ciò che resta a fine mese. In questa situazione l’app può diventare una piccola abitudine serale: apro il conto, confronto gli ultimi movimenti con le ricevute e controllo se una spesa che aspettavo è stata registrata. Non sostituisce un vero piano finanziario, ma rende più facile accorgersi presto di una variazione.
La disponibilità senza costo d’acquisto aiuta molto nella decisione iniziale. Non devo valutare un abbonamento separato per poterla provare, e questo rende sensato installarla se sono già cliente della banca e voglio spostare più operazioni sul telefono. La classificazione PEGI 3 segnala inoltre che non è un prodotto destinato a contenuti maturi; naturalmente, per la gestione di un conto, l’uso reale resta legato al titolare e alle procedure bancarie previste.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
La diffusione è un altro elemento che dà fiducia a chi cerca una soluzione già adottata da molti utenti: l’app ha superato un milione di installazioni e mantiene una media di 4,7 su 5. Non considero questi numeri una garanzia assoluta, perché l’esperienza dipende dal dispositivo, dal conto e dalle aspettative personali, ma indicano che non si tratta di un esperimento marginale.
Le abitudini che fanno emergere il valore
Il primo suggerimento concreto è usare l’app come strumento di verifica, non soltanto come luogo in cui eseguire pagamenti. Molte persone aprono l’app bancaria solo quando devono fare qualcosa. Io trovo più utile dedicarle controlli brevi e regolari: vedere quali movimenti sono davvero riconoscibili, individuare quelli da approfondire e mantenere una percezione realistica delle uscite. La differenza non sta nel tempo trascorso, ma nella costanza.
Un secondo suggerimento è separare mentalmente tre attività che spesso vengono confuse: controllare il saldo, controllare i movimenti e autorizzare un’operazione. Sono momenti diversi e richiedono livelli diversi di attenzione. Per il primo basta una verifica veloce; per il secondo è meglio leggere con calma descrizioni e importi; per il terzo conviene fermarsi prima della conferma e controllare destinatario e cifra. Questa disciplina riduce il rischio di agire automaticamente, soprattutto quando si usa il telefono in ambienti rumorosi o mentre si è di fretta.
Il terzo punto riguarda la manutenzione dell’app. La versione corrente è la 4.75.1.3 e il supporto parte da Android 8.0. Per me questo significa che, prima di considerarla una soluzione definitiva, bisogna verificare che il proprio dispositivo rientri nei requisiti e che il sistema operativo sia mantenuto in condizioni normali. Un’app bancaria non è il posto giusto per rimandare indefinitamente aggiornamenti o ignorare problemi di compatibilità: l’accesso deve rimanere affidabile proprio quando serve.
La presenza su iOS e Android amplia il pubblico potenziale, ma non rende identica l’esperienza su ogni telefono. Le differenze di sistema, dimensione dello schermo e gestione della sicurezza possono influire sulla sensazione di fluidità. Per questo non giudicherei l’app soltanto da una breve prova su un dispositivo diverso dal mio: la decisione finale va presa usando il telefono con cui gestirò davvero le operazioni.
Il valore dopo il primo mese
Passata la fase iniziale, l’app deve dimostrare di non essere soltanto un accesso mobile al conto. Il suo valore ricorrente nasce dalla frequenza con cui risolve piccoli problemi: controllare una transazione senza telefonare, verificare la situazione prima di una spesa importante, avere un punto unico per le attività che prima richiedevano più passaggi. Sono vantaggi poco appariscenti, ma proprio per questo possono durare più a lungo dell’entusiasmo iniziale.
Io la vedo particolarmente adatta a chi fa acquisti frequenti con la carta e vuole mantenere una visione aggiornata del conto. Invece di aspettare la fine del mese per ricostruire le spese, posso usare i movimenti come traccia durante il mese. Questo non offre automaticamente analisi finanziarie sofisticate e non sostituisce un foglio di calcolo per chi vuole pianificare ogni categoria, ma rende più semplice il controllo di base.
Per una persona che usa già un’app separata per il bilancio familiare, Raiffeisen Smart Mobile può avere un ruolo complementare. L’app bancaria rimane la fonte da consultare per verificare ciò che è realmente passato sul conto, mentre lo strumento di budget può servire per obiettivi più ampi. Questa combinazione è spesso più pratica che pretendere da una sola applicazione sia la migliore per operazioni bancarie, pianificazione, investimenti e analisi dettagliata.
Il vantaggio mensile si nota anche quando cambiano le abitudini. Durante un mese con più spese, per esempio, il controllo frequente aiuta a capire prima che il margine si sta riducendo. Durante un periodo più tranquillo, invece, l’app può servire solo per confermare che tutto procede normalmente. Una buona app finanziaria non deve obbligarmi a usarla intensamente ogni giorno: deve essere pronta quando ho bisogno di una risposta precisa.
Qui emerge una distinzione importante rispetto alle alternative tradizionali, come il sito web della banca o lo sportello. Il sito può essere più comodo per sessioni lunghe e per chi lavora davanti a un computer; lo sportello resta preferibile quando la situazione richiede assistenza personale o una spiegazione articolata. L’app vince invece nelle verifiche brevi e nelle operazioni che voglio gestire senza cambiare ambiente.
Rispetto alle app finanziarie indipendenti, il vantaggio è il collegamento diretto con il rapporto bancario Raiffeisen. Non devo necessariamente ricostruire manualmente ogni informazione partendo da fonti diverse. Dall’altra parte, un’app indipendente può risultare più interessante per chi vuole riunire conti di banche differenti o ottenere una lettura complessiva delle proprie finanze. Se la mia priorità è vedere tutto in un unico quadro, Smart Mobile potrebbe non essere lo strumento principale.
Quanto lavoro richiede mantenerla utile
La manutenzione non è soltanto tecnica. È anche una questione di comportamento. Un’app bancaria rimane utile se il telefono è aggiornato, se le credenziali vengono gestite con attenzione e se non si ignorano gli avvisi importanti. Non la installerei su un dispositivo condiviso o trattato come un telefono occasionale senza prima riflettere sulla privacy e sul controllo degli accessi.
Consiglio inoltre di scegliere un momento tranquillo per familiarizzare con l’app. Fare il primo accesso mentre si è in viaggio, con una connessione incerta o con poco tempo a disposizione è il modo peggiore per giudicare il servizio. Meglio esplorare le schermate quando non si deve ancora risolvere un’urgenza. In questo modo, se in seguito devo controllare un movimento o completare un pagamento rapidamente, non parto da zero.
La manutenzione quotidiana è leggera se si usa l’app per ciò che deve fare. Non serve trasformare ogni apertura in una sessione di analisi. Io eviterei anche di controllare ossessivamente il saldo: il beneficio arriva da una routine sostenibile, non da verifiche continue. Un controllo ragionato dopo le spese principali e una revisione più calma a fine periodo sono più utili di aperture casuali senza un obiettivo.
La parte più delicata riguarda le conferme. In un’app finanziaria la rapidità è comoda fino al punto in cui rischia di diventare automatismo. Prima di approvare un’operazione, controllerei sempre i dati essenziali e terrei separata la consultazione dalla conferma. Questo è un piccolo accorgimento, ma è uno dei modi più concreti per usare bene un’app bancaria: la tecnologia riduce i passaggi, non deve ridurre l’attenzione.
Un limite pratico può presentarsi a chi cambia spesso dispositivo o utilizza telefoni più vecchi. Il requisito minimo di Android 8.0 include molti apparecchi ancora funzionanti, ma non tutti gli utenti hanno la stessa esperienza con aggiornamenti e prestazioni. Se il telefono è lento, poco aggiornato o soggetto a problemi di accesso, la comodità dell’app può diminuire rapidamente. In quel caso, il problema non è soltanto l’interfaccia: è l’affidabilità dell’intero contesto d’uso.
Quando l’utilizzo comincia a stancare
La fatica può nascere dalla ripetizione. Se apro l’app solo per eseguire sempre la stessa operazione, dopo qualche settimana potrei percepirla come un passaggio obbligato invece che come un aiuto. È un rischio comune per ogni applicazione finanziaria: la novità scompare e restano soltanto i secondi necessari per arrivare al risultato.
Per evitare questo effetto, bisogna scegliere con realismo il ruolo dell’app. Non la userei per sostituire un metodo completo di gestione del denaro se ho bisogno di obiettivi, categorie, previsioni e confronti tra più conti. In quel caso una soluzione specializzata può essere migliore. Smart Mobile ha più senso come centro operativo del rapporto bancario Raiffeisen, non come sistema universale per ogni decisione economica.
Un’altra fonte di frizione è l’aspettativa. Chi cerca una consulenza finanziaria approfondita, un aggregatore di conti o strumenti avanzati di pianificazione potrebbe trovarla troppo concentrata sulle attività bancarie essenziali. Questo non è necessariamente un difetto: un’app più focalizzata può essere più chiara. Diventa però un limite se la installo aspettandomi funzioni appartenenti a categorie diverse.
La dipendenza dal telefono può essere un ulteriore punto debole. Se la batteria è scarica, il dispositivo non è disponibile o l’utente preferisce non gestire denaro su uno schermo piccolo, il canale mobile non è sempre la scelta ideale. Per operazioni complesse o per richieste che richiedono spiegazioni, il contatto diretto con la banca può rimanere più rassicurante. Io considererei l’app un canale principale per la routine, non l’unico canale possibile.
Ci sono poi utenti che dovrebbero pensarci due volte prima di adottarla come strumento centrale. Se non sono cliente di Raiffeisen Bank Romania, il vantaggio specifico dell’app diminuisce. Se invece uso già un’app bancaria che mi offre tutto ciò che mi serve e non desidero cambiare abitudini, l’installazione potrebbe aggiungere poco. La sua forza è legata al rapporto con la banca e alla frequenza con cui voglio gestirlo dal telefono.
La mia valutazione sul lungo periodo
Dopo la fase di prova, considero Raiffeisen Smart Mobile una scelta sensata per chi ha un rapporto con Raiffeisen Bank Romania e desidera gestire le attività bancarie ordinarie in mobilità. Il suo valore non dipende da un effetto sorpresa, ma dalla capacità di rimanere un punto di riferimento semplice: apro, controllo, opero e chiudo senza dover ricostruire ogni volta il percorso.
Mi piace soprattutto l’idea di usarla come strumento di consapevolezza pratica. Non promette, nella mia valutazione, di trasformare automaticamente il modo in cui gestisco il denaro. Mi aiuta invece a stare più vicino ai movimenti reali del conto e a intervenire prima che piccoli errori o spese dimenticate diventino difficili da ricostruire.
La sceglierei per una persona che usa spesso lo smartphone, vuole ridurre la dipendenza dallo sportello e preferisce controlli brevi distribuiti nel mese. La consiglierei anche a chi ha bisogno di un accesso bancario quotidiano senza pagare per installare l’app. Il fatto che sia gratuita rende più facile provarla e decidere in base alla propria esperienza, senza trasformare la scelta in un impegno economico aggiuntivo.
La eviterei come unica soluzione per chi cerca una piattaforma completa di pianificazione finanziaria, aggregazione di numerosi conti o analisi specialistiche. In quei casi, una combinazione tra app bancaria e strumento dedicato può offrire risultati migliori. Eviterei anche di considerarla una sostituta dell’assistenza umana quando la questione è complessa o richiede una decisione spiegata passo per passo.
La pubblicazione risale al 28 novembre 2018, mentre la versione attuale è la 4.75.1.3: per me questo racconta un prodotto che ha avuto il tempo di entrare nella routine, non una novità da valutare soltanto sull’entusiasmo del primo giorno. Con una media di 4,7 e oltre un milione di installazioni, parte da una base ampia, ma la prova decisiva rimane personale: l’app deve adattarsi alla frequenza con cui controllo il conto e al tipo di operazioni che svolgo.
Il mio verdetto è quindi positivo, con una condizione chiara: Raiffeisen Smart Mobile merita spazio a lungo termine quando viene usata come centro quotidiano del proprio conto, non come sostituto di ogni altro strumento finanziario. Se dopo un mese continuo a trovarla rapida da consultare, abbastanza chiara da non farmi esitare e coerente con le mie esigenze bancarie, allora la sua utilità non dipende più dalla novità. Diventa una piccola abitudine affidabile, ed è esattamente ciò che cerco in un’app di finanza.
Domande frequenti
Che cos’è Raiffeisen Smart Mobile e quali operazioni consente di effettuare?
Raiffeisen Smart Mobile è l’applicazione di mobile banking di Raiffeisen che permette di gestire i propri rapporti bancari direttamente dallo smartphone. Dopo l’accesso è possibile controllare saldo e movimenti, consultare conti e carte, effettuare bonifici e pagamenti, gestire beneficiari e ricevere notifiche. Le funzioni disponibili possono variare in base alla banca Raiffeisen di riferimento e al tipo di contratto sottoscritto.
Raiffeisen Smart Mobile è sicura per gestire conto e pagamenti?
L’app utilizza sistemi di autenticazione e protezione pensati per limitare gli accessi non autorizzati, come credenziali personali, conferme tramite dispositivo e, quando supportato, riconoscimento biometrico. Per mantenere un buon livello di sicurezza è importante scaricare l’app esclusivamente dagli store ufficiali, aggiornare regolarmente il sistema operativo, non condividere codici o password e bloccare immediatamente l’accesso in caso di smarrimento dello smartphone.
Come si attiva Raiffeisen Smart Mobile e cosa serve per effettuare il primo accesso?
Per utilizzare Raiffeisen Smart Mobile è generalmente necessario essere clienti di una banca Raiffeisen aderente al servizio e avere attivato il relativo contratto di digital banking. Durante la registrazione possono essere richiesti dati personali, credenziali e un codice di attivazione o una procedura di conferma fornita dalla banca. Le modalità possono cambiare, quindi conviene seguire le istruzioni ufficiali o contattare direttamente la propria filiale.
È possibile effettuare bonifici e pagamenti tramite Raiffeisen Smart Mobile?
Sì, l’app è pensata anche per eseguire diverse operazioni di pagamento, inclusi bonifici verso beneficiari già registrati o nuovi destinatari, quando il servizio è abilitato. Prima della conferma vengono mostrati importo, causale e dati del destinatario, così da poter controllare l’operazione. Alcune transazioni potrebbero richiedere un’autenticazione aggiuntiva, avere limiti giornalieri o comportare commissioni previste dal proprio contratto.
Raiffeisen Smart Mobile è gratuita e su quali dispositivi può essere installata?
L’applicazione può essere scaricata normalmente dagli store ufficiali per dispositivi Android e iOS, ma la disponibilità delle funzioni dipende dall’area Raiffeisen e dai servizi bancari attivati. Il download dell’app può essere gratuito, mentre alcune operazioni eseguite tramite il conto possono prevedere costi secondo il piano tariffario personale. È inoltre necessario utilizzare una versione del sistema operativo compatibile e una connessione Internet affidabile.


